
PLAN RENOVE DE VENTANAS
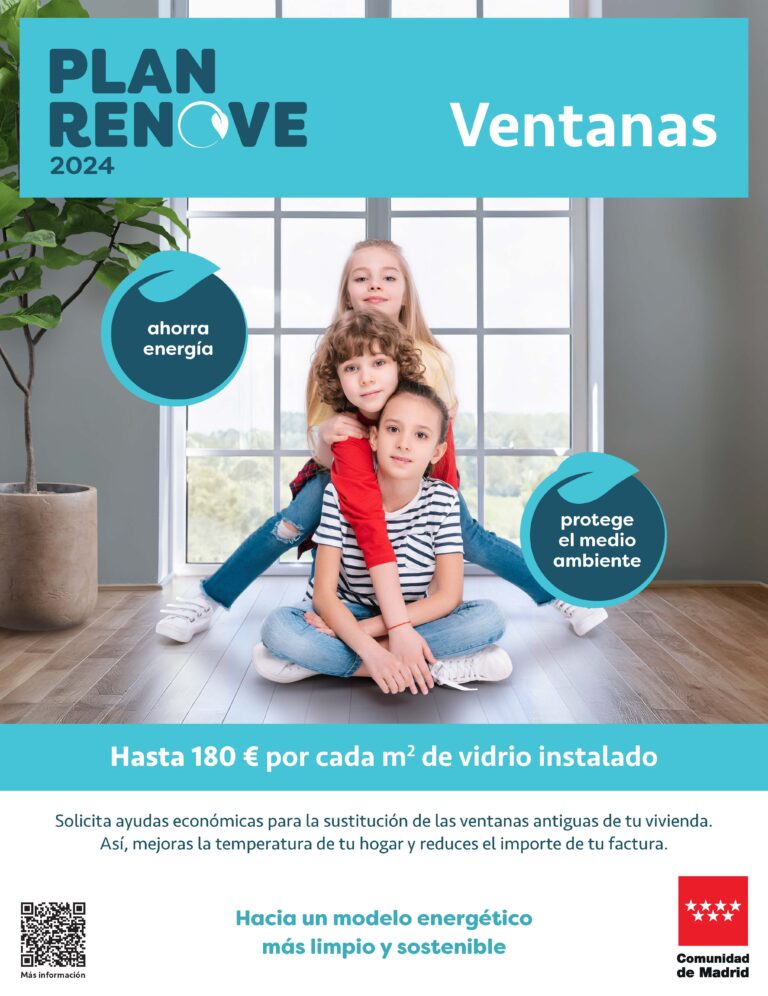
Con fecha 18 de diciembre de 2024 se ha publicado en el BOCM la Orden 4494/2024, de 4 de diciembre, de la Consejería de Medio Ambiente, Agricultura e Interior, por la que se aprueban las bases reguladoras para la concesión de ayudas por la Fundación de la Energía de la Comunidad de Madrid para el desarrollo del Plan Renove de Ventanas de la Comunidad de Madrid.
El plazo de presentación de solicitudes se podrá realizar a partir del 13 de enero de 2025 y hasta el 31 de agosto de 2025.
Con fecha 26 de diciembre se ha publicado EXTRACTO de la Resolución de la Fundación de la Energía de la Comunidad de Madrid, por la que se convocan ayudas para incentivar la sustitución de ventanas, en viviendas del sector residencial, en desarrollo del Plan Renove de ventanas de la Comunidad de Madrid para el año 2024.
Estas ayudas están destinadas a incentivar la renovación de las antiguas ventanas de las viviendas de la Comunidad de Madrid por otras de mayor eficiencia energética, fomentando con ello la reducción de la demanda energética de las viviendas, la disminución de la factura energética de los usuarios y la mejora de las condiciones de confort de las estancias.
La cuantía de las ayudas que podrán percibir los beneficiarios que realicen la sustitución de ventanas, cumpliendo los requisitos establecidos en la presente convocatoria y sus bases reguladoras, ascenderán a:
a) 120 euros por cada m2 del vidrio instalado para ventanas sin capialzado motorizado.
b) 180 euros por cada m2 de vidrio instalado para ventanas que incorporen un capialzado motorizado.
Las ayudas del Plan Renove de Ventanas estarán limitadas, en cualquiera de los casos, a 3.000 euros de ayuda por beneficiario y vivienda.
Las solicitudes se presentarán por medios electrónicos en el registro telemático de la Fundación de la Energía de la Comunidad de Madrid a través de la sede electrónica del Plan.
Para más información pincha en el siguiente enlace.
Somos empresa instaladora adherida al plan renove, y ofrecemos un servicio completo. Las propias obras y la tramitación de las ayudas, sin que tenga que preocuparse de nada y sin ningún coste adicional. Además incluimos el certificado energetico de ántes y de depués, necesarios para la deducción fiscal.
DEDUCCIONES FISCALES
El pasado 24 de diciembre se aprobó el Real Decreto-Ley 9/2024, por el que se prorrogan las desgravaciones fiscales a actuaciones de eficiencia energética en edificios y viviendas.
La norma aprobada extiende el periodo de aplicación de las siguientes tres deducciones.
– Deducción del 20% por actuaciones que reduzcan un 7% la demanda de calefacción y refrigeración vivienda habitual. Su periodo de aplicación finalizaba el 31 de diciembre de 2024 y se extiende hasta el 31 de diciembre de 2025, debiendo tratarse de la vivienda habitual del contribuyente, o que esté destinada o vaya a destinarse al alquiler como vivienda habitual, y podrán acogerse las personas físicas que realicen actuaciones de rehabilitación y mejora en las que se obtenga una reducción de al menos un siete por ciento en la demanda de calefacción y refrigeración, según certificado de eficiencia energética de la vivienda. El porcentaje de deducción es de un 20% de las cantidades satisfechas por las obras realizadas en el periodo de aplicación, hasta un máximo de 5.000 euros por vivienda.
– Deducción del 40% por actuaciones que reduzcan un 30% el consumo de energía primaria no renovable, o mejoren la calificación energética alcanzando las letras «A» o «B» en vivienda habitual. Su periodo de aplicación finalizaba el 31 de diciembre de 2024 y se extiende hasta el 31 de diciembre de 2025, debiendo tratarse igualmente de la vivienda habitual del contribuyente, o que esté destinada o vaya a destinarse al alquiler como vivienda habitual, y podrán acogerse las personas físicas que realicen actuaciones de rehabilitación o mejora en las que se reduzca al menos un 30 por ciento del consumo de energía primaria no renovable, acreditable a través del certificado de eficiencia energética de la vivienda, o mejora de la calificación energética de la vivienda para obtener una clase energética «A» o «B», en la misma escala de calificación. El porcentaje de deducción es de un 40% de las cantidades satisfechas por las obras realizadas en el periodo de aplicación, hasta un máximo de 7.500 euros por vivienda.
– Deducción del 60% por actuaciones que reduzcan un 30% el consumo de energía primaria no renovable, o mejoren la calificación alcanzando las letras «A» o «B» en edificios residenciales. Su periodo de aplicación finalizaba el 31 de diciembre de 2024 y se extiende hasta el 31 de diciembre de 2025, debiendo tratarse de actuaciones de mejora que afecten al conjunto del edificio. Podrán acogerse las personas físicas en cuyo edificio se hayan realizado obras de mejora o rehabilitación en las que se obtenga una reducción de al menos un 30 por ciento del consumo de energía primaria no renovable, acreditable a través del certificado de eficiencia energética del edificio, o mejora de la calificación energética del edificio para obtener una clase energética «A» o «B», en la misma escala de calificación. El porcentaje de deducción es de un 60% de las cantidades satisfechas por las obras realizadas en el periodo de aplicación, hasta un máximo de 15.000 euros por vivienda.
* información extraida de la agencia tributaria enlace